
TRIBUTARIO | GUÍA PRÁCTICA
Cochabamba, noviembre de 2026
El 13 de noviembre de 2026, el Servicio de Impuestos Nacionales (SIN) emitió la Resolución Normativa de Directorio N° 102600000045, que prorroga el periodo de pruebas de los sistemas de facturación hasta que se publique el decreto supremo que reglamente el "IVA por fuera" previsto en la Ley N° 1733.
En palabras simples: cuando salga ese decreto, cambiará la forma en que se calcula y se muestra el IVA en todas las facturas del país. Como el cambio rige desde el primer día del mes siguiente a su publicación, las empresas podrían tener muy poco tiempo para adaptarse.
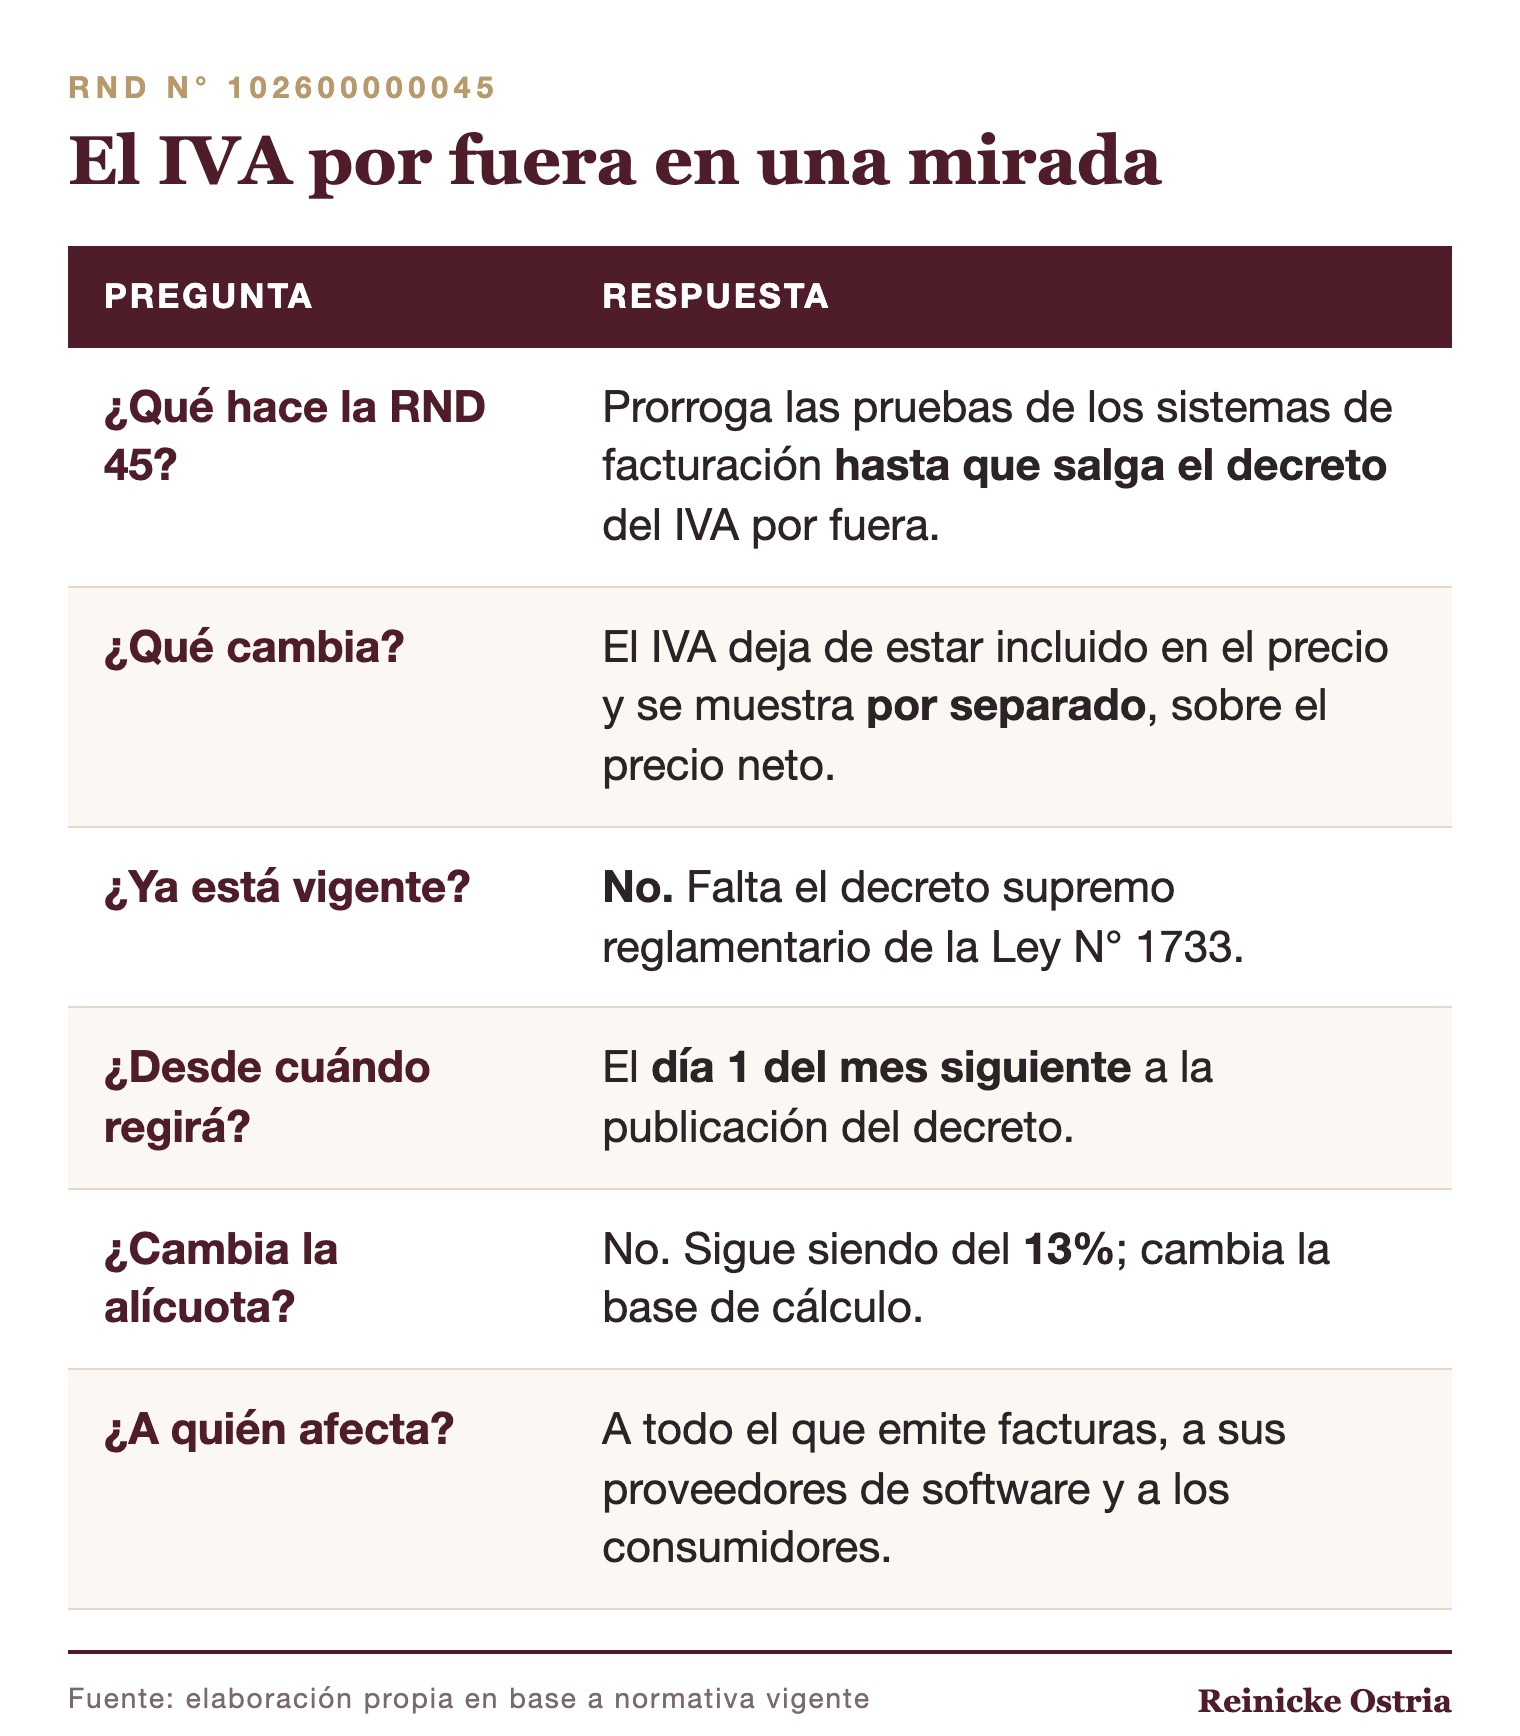
1. El IVA por fuera en una mirada
2. ¿Qué dice la RND N° 102600000045?
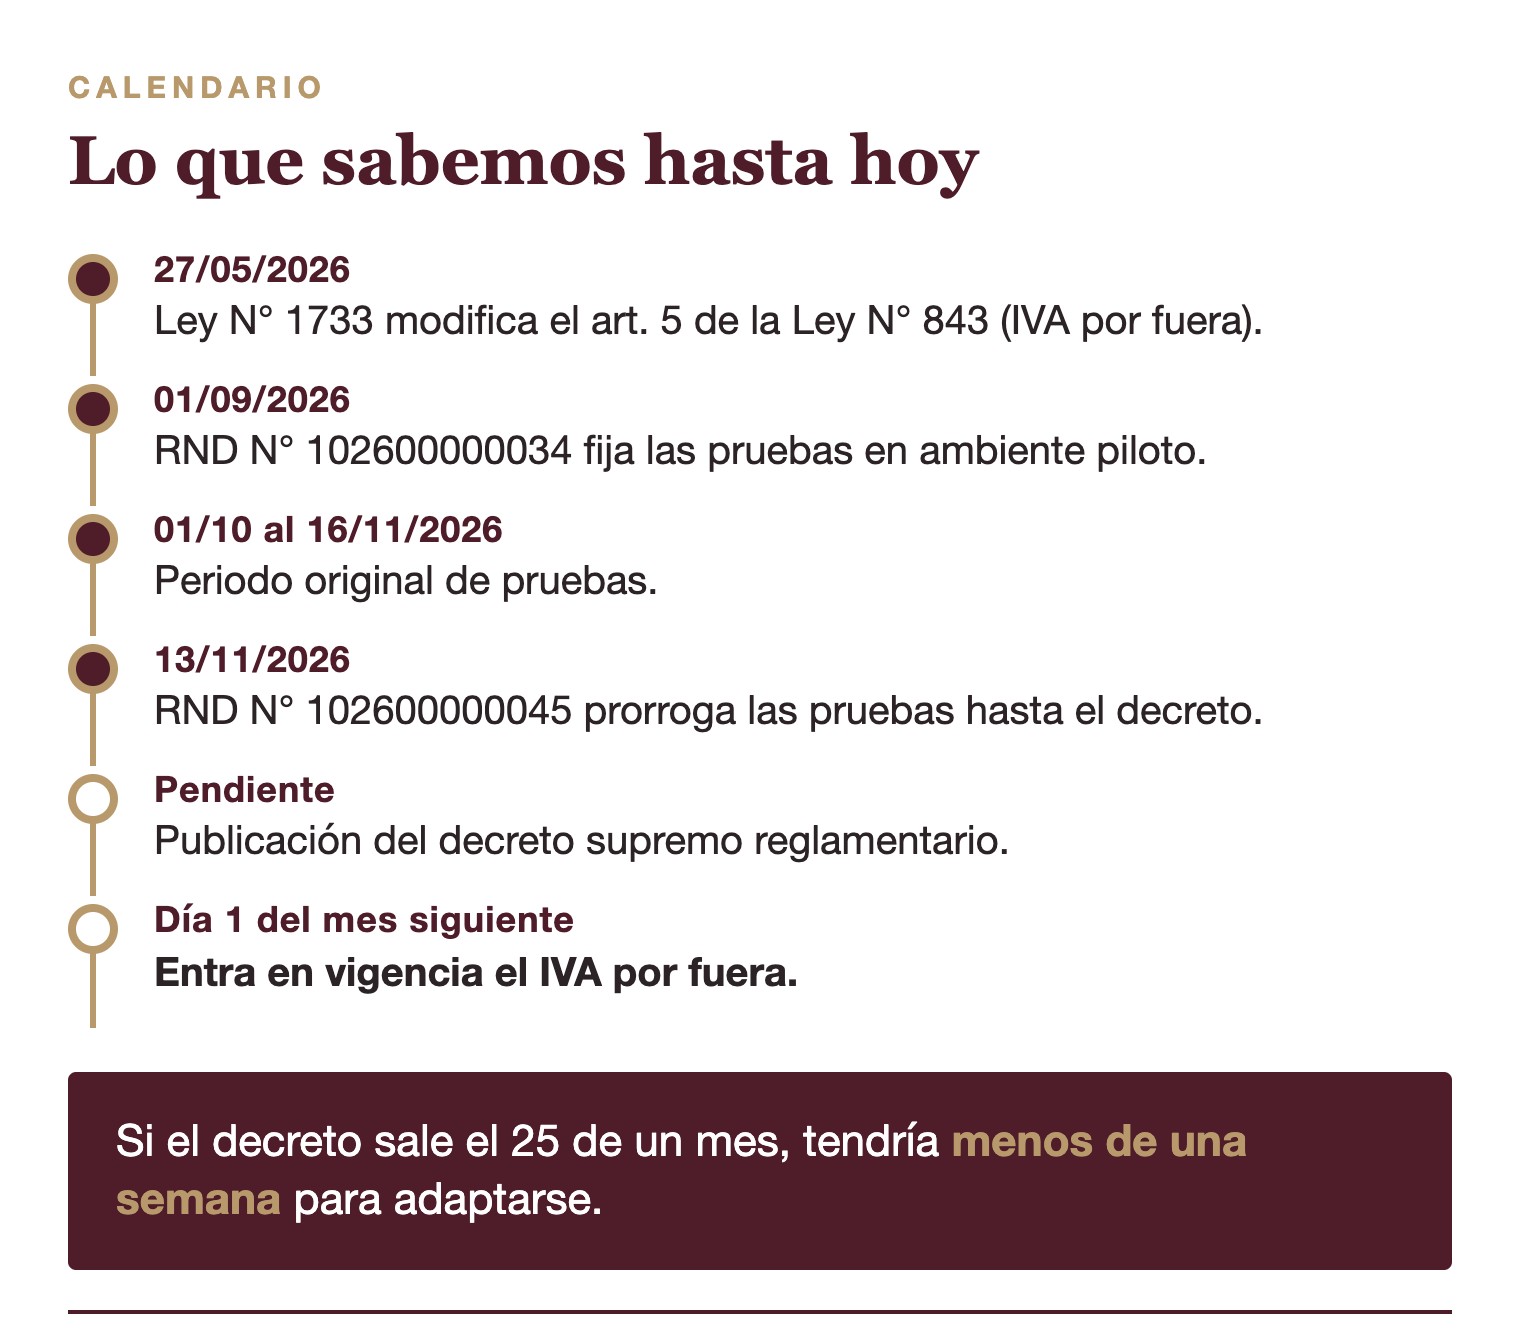
Tiene un artículo único. Modifica el artículo 2 de la RND N° 102600000034, del 1 de septiembre de 2026, que fijaba un periodo de pruebas en ambiente piloto para los sistemas de facturación del 1 de octubre al 16 de noviembre de 2026.
Desde ahora, ese periodo ya no tiene fecha fija: se extiende hasta que se publique el decreto supremo que reglamente la Disposición Adicional Segunda de la Ley N° 1733. Es decir, Impuestos mantiene abierto el ambiente de pruebas porque los sistemas tendrán que adaptarse al nuevo cálculo del IVA en cuanto salga el decreto.
3. ¿Qué cambió la Ley N° 1733?
La Ley N° 1733 de Alivio Tributario, del 27 de mayo de 2026, es conocida por la condonación y regularización de deudas, pero también modificó el artículo 5 de la Ley N° 843. Con el nuevo texto:
• La base imponible del IVA es el precio neto de venta, es decir, el valor del bien o servicio antes de impuestos.
• El IVA no forma parte del precio neto y debe mostrarse por separado.
Hoy el IVA está "por dentro": el precio que paga el cliente ya incluye el impuesto. Con el cambio, el IVA pasa a estar "por fuera", con el precio neto y el impuesto por separado.
4. Ejemplo práctico: cómo cambia el cálculo
Tomemos un producto con un precio neto de Bs 1.000 y la alícuota del 13%. Con el IVA por dentro, el 13% se calcula sobre el precio total, lo que equivale a cerca del 14,94% sobre el precio neto. Con el IVA por fuera, el 13% se aplica directamente sobre el neto.
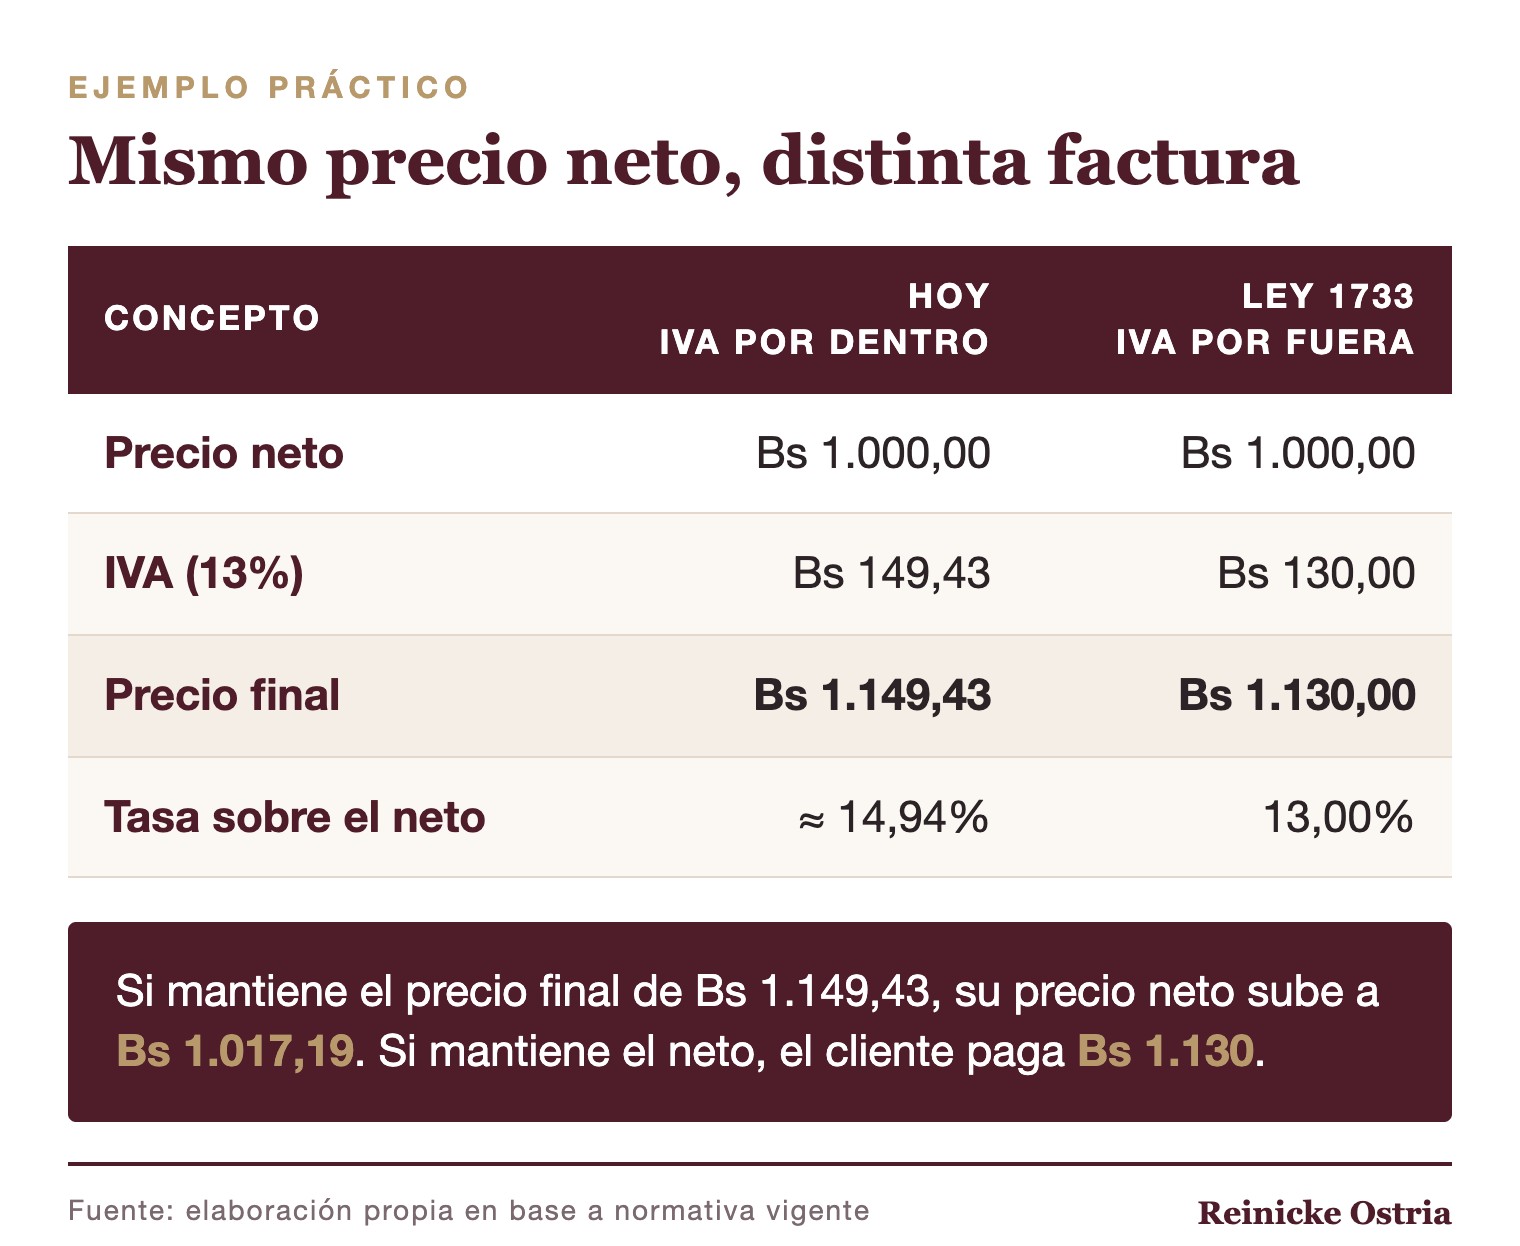
Mantener el precio final o el precio neto es una decisión comercial que conviene tomar antes de que rija el cambio.
5. ¿Desde cuándo rige?
La propia ley dispone que el nuevo tratamiento entra en vigencia el primer día del mes siguiente a la publicación de su decreto supremo reglamentario. Al 16 de noviembre de 2026, ese decreto todavía no se ha publicado.
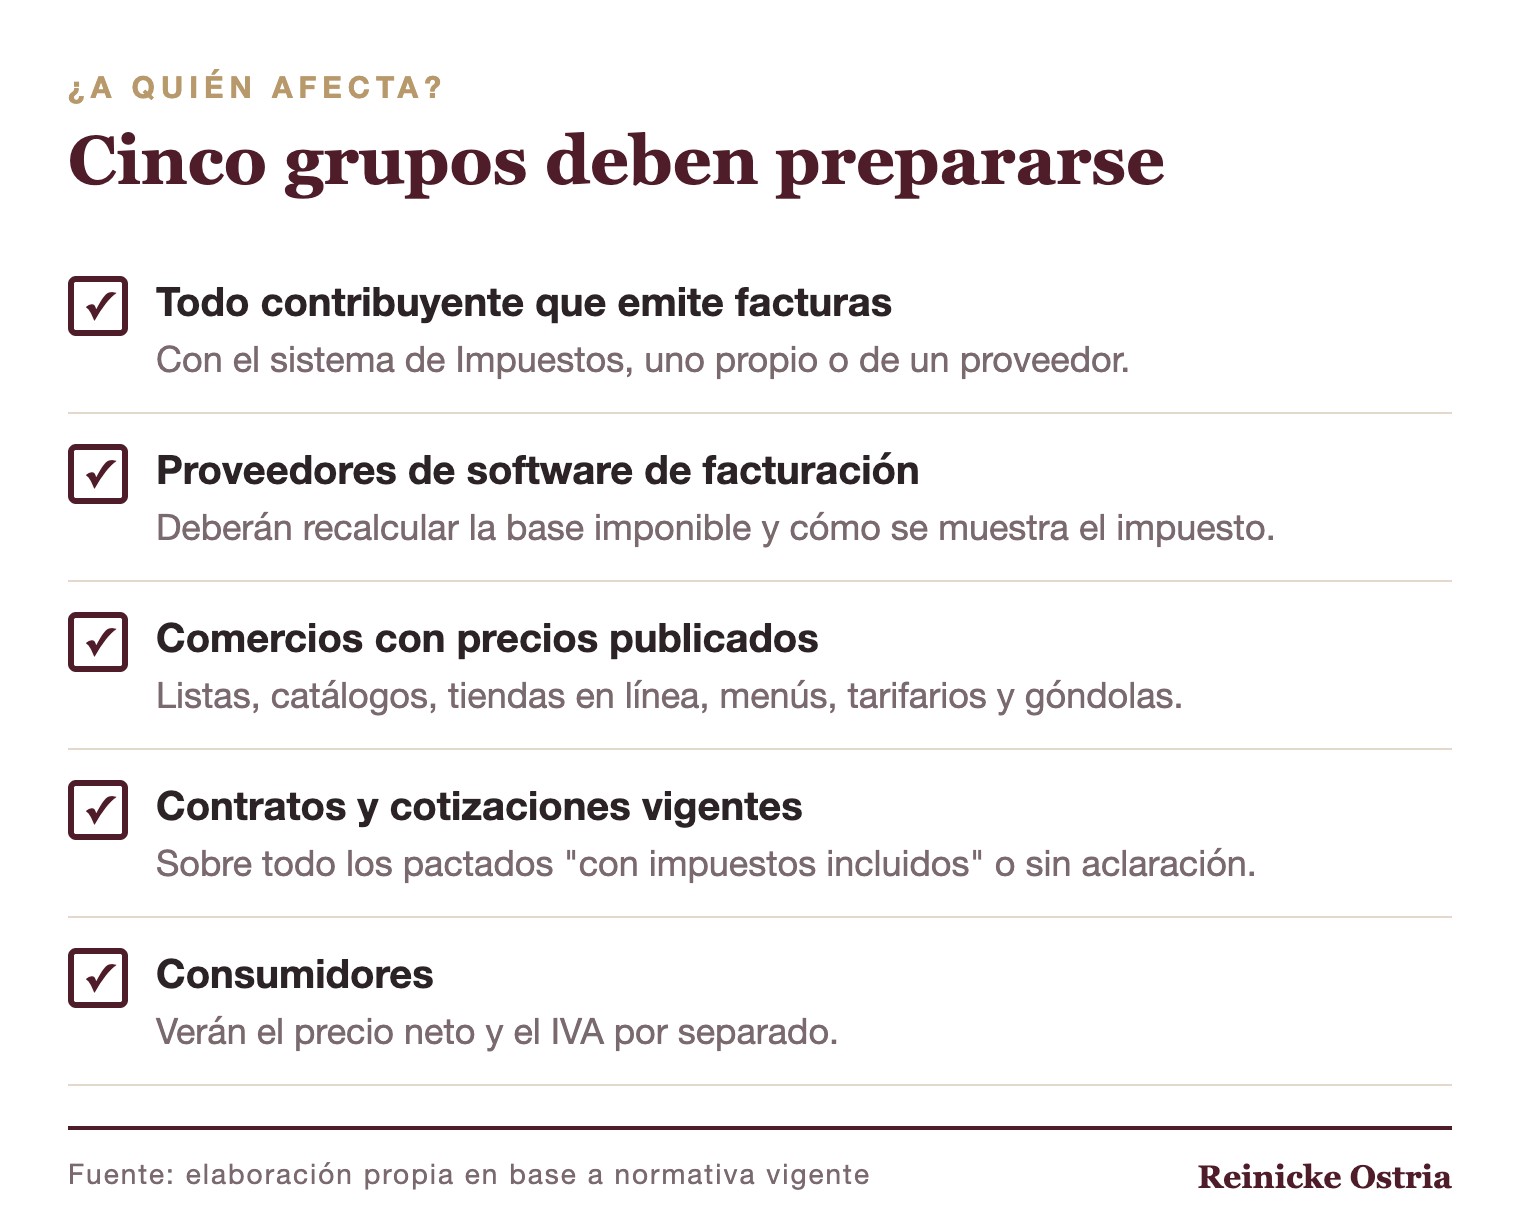
6. ¿A quién afecta?
7. Riesgos para las empresas
• Sistemas no adaptados: el día de la entrada en vigencia, un sistema que siga calculando el IVA por dentro emitiría facturas incorrectas.
• Contratos ambiguos: en un contrato de largo plazo que no aclara si el precio incluye IVA, el cambio puede generar discusiones sobre cuánto debe pagar el cliente.
• Precios desactualizados: listas de precios, tiendas en línea y publicidad podrían mostrar montos que no coinciden con la factura.
• Márgenes: una decisión de precios tomada a última hora puede reducir el margen o restar competitividad.
8. ¿Qué falta definir?
El decreto reglamentario deberá precisar los aspectos operativos, entre ellos:
• Cómo se mostrará el impuesto en la factura.
• Cómo se tratarán las operaciones en curso y los contratos firmados antes del cambio.
• Cómo se ajustarán los sistemas de facturación y los registros.
• Los efectos sobre el crédito fiscal y otros regímenes vinculados.
Hasta que se publique, sigue vigente la normativa actual de facturación, la RND N° 102100000011.
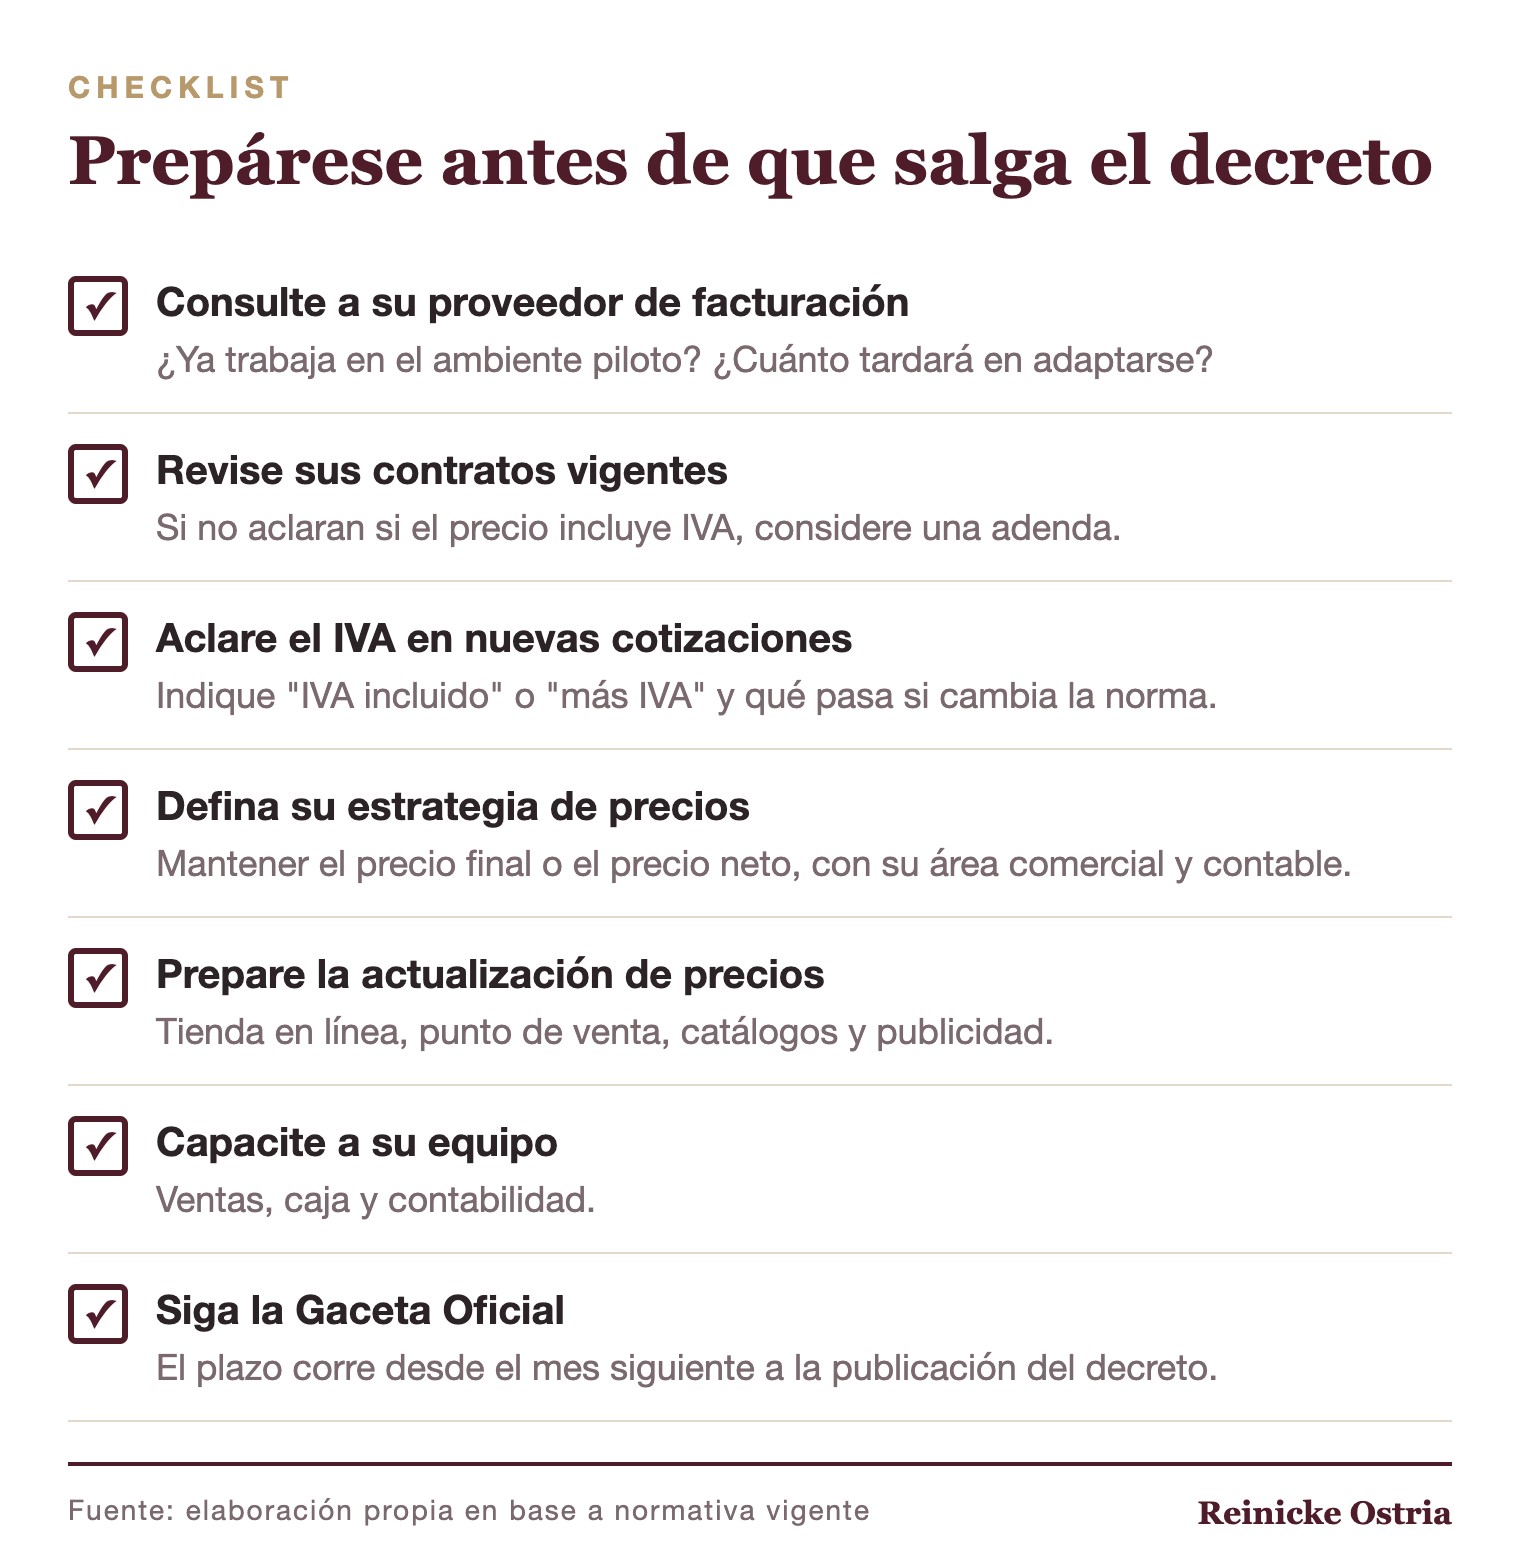
9. Checklist: prepárese desde ahora
10. Preguntas frecuentes
¿Ya tengo que facturar con IVA por fuera?
No. El cambio rige recién desde el primer día del mes siguiente a la publicación del decreto reglamentario, que todavía no salió.
¿Cambia la alícuota del IVA?
La Ley N° 1733 cambió la base de cálculo (art. 5 de la Ley N° 843). La alícuota nominal sigue siendo del 13%.
¿Mis productos serán más caros?
Depende de la estrategia de cada empresa. Si se mantiene el precio neto, el precio final baja levemente. Si se mantiene el precio final, sube el ingreso neto del vendedor.
¿Qué pasa con mis contratos firmados?
Hay que revisar lo que dice cada contrato y lo que disponga el decreto. Si el contrato no es claro, conviene aclararlo antes del cambio.
En Reinicke Ostria acompañamos a las empresas en la revisión de contratos, la adecuación tributaria y la estrategia frente a cambios normativos. Para una consulta, comuníquese con nosotros a través de nuestra página de contacto.
El presente documento es meramente informativo y no constituye asesoramiento legal. Cada caso debe evaluarse en particular.
Reinicke Ostria — Visión sin límites. Precisión siempre.