
ALERTA LEGAL | BANCARIO Y FINANCIERO
Cochabamba, noviembre de 2026
Desde que rige el régimen cambiario flexible, deudores, ahorristas y empresas se preguntan cómo se liquidan las obligaciones en dólares contraídas antes del 26 de junio de 2026. En los últimos días, el Ministerio de Economía y Finanzas Públicas, la Autoridad de Supervisión del Sistema Financiero (ASFI) y el Banco Central de Bolivia (BCB) emitieron tres pronunciamientos que conviene conocer.
I. La Resolución Ministerial N° 416 y la aclaración de la ASFI
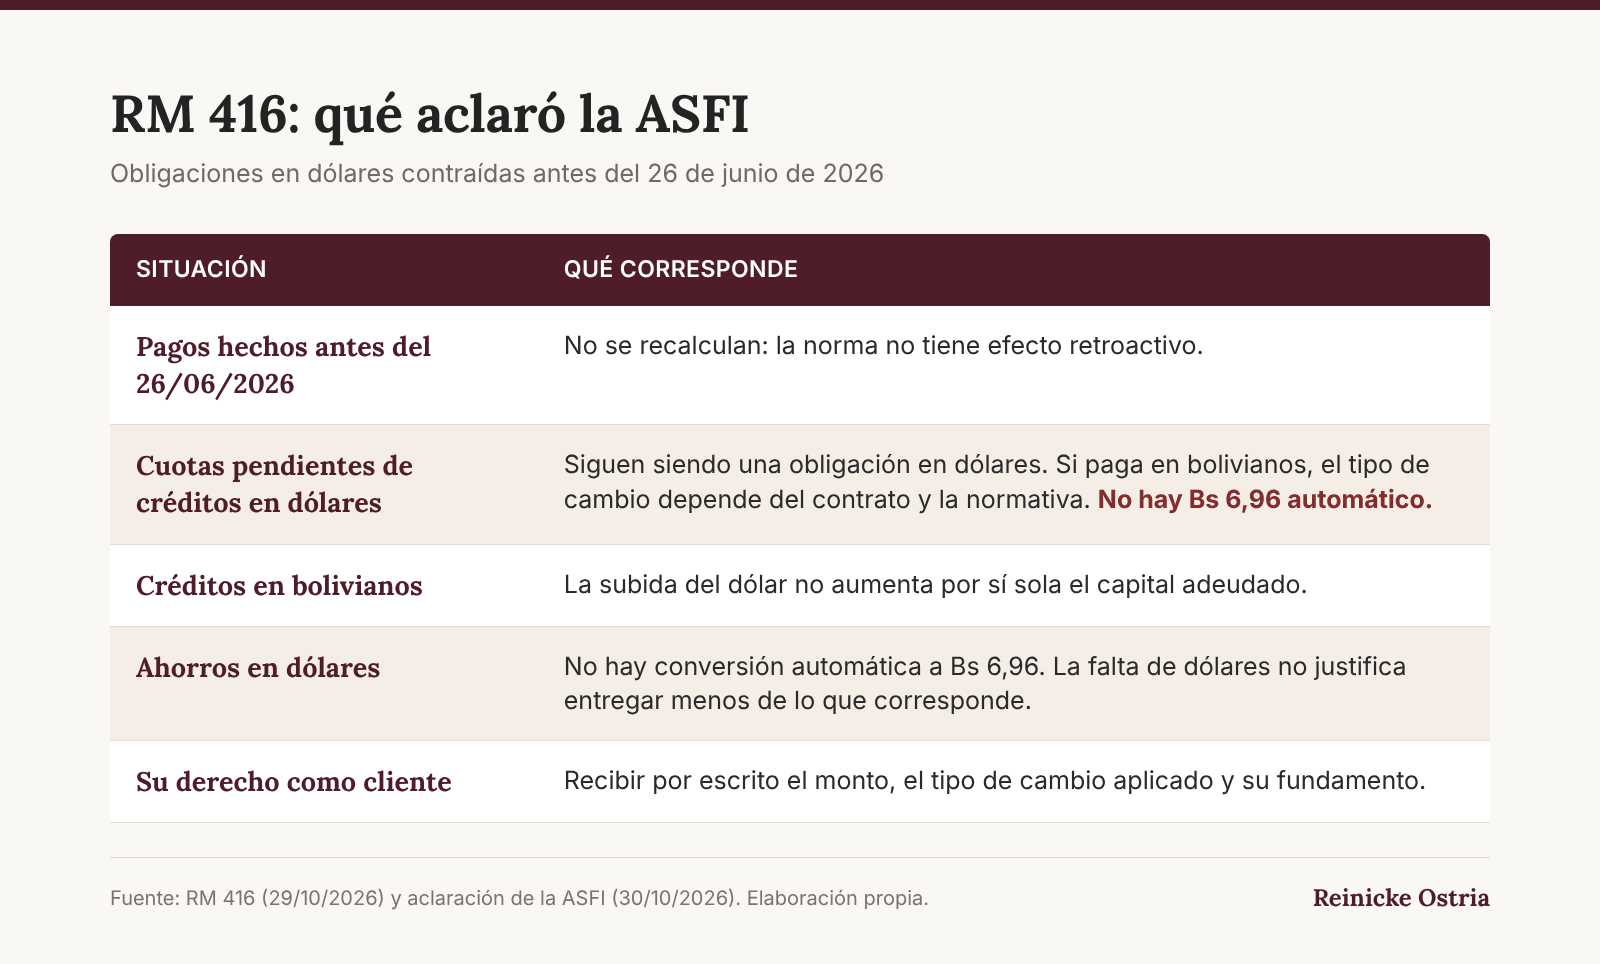
La Resolución Ministerial N° 416, de 29 de octubre de 2026, precisa que la norma del régimen cambiario flexible rige desde el 26 de junio de 2026, sin efecto retroactivo. Por eso no permite recalcular pagos que ya se hicieron antes de esa fecha.
Ante las distintas lecturas que circularon, la ASFI aclaró el 30 de octubre que esta resolución no fija un tipo de cambio de Bs 6,96 para todas las cuotas pendientes de créditos en dólares anteriores al 26 de junio. En la práctica:
1. Créditos en dólares. La cuota sigue siendo una obligación en dólares. Si se paga en bolivianos, el tipo de cambio aplicable depende de lo pactado en el contrato y de la normativa vigente.
2. Créditos en bolivianos. La subida del dólar no aumenta por sí sola el capital adeudado.
3. Ahorros en dólares. Haber depositado antes del 26 de junio no da derecho automático a recibir el monto convertido a Bs 6,96. Si corresponde devolverlo en bolivianos, la entidad debe explicar cómo lo calcula. La falta de dólares disponibles no justifica que entregue menos de lo que corresponde.
4. Transparencia. La entidad debe explicar por escrito cuánto corresponde pagar o recibir, qué tipo de cambio aplica y por qué.
II. El BCB adelanta la devolución de dólares
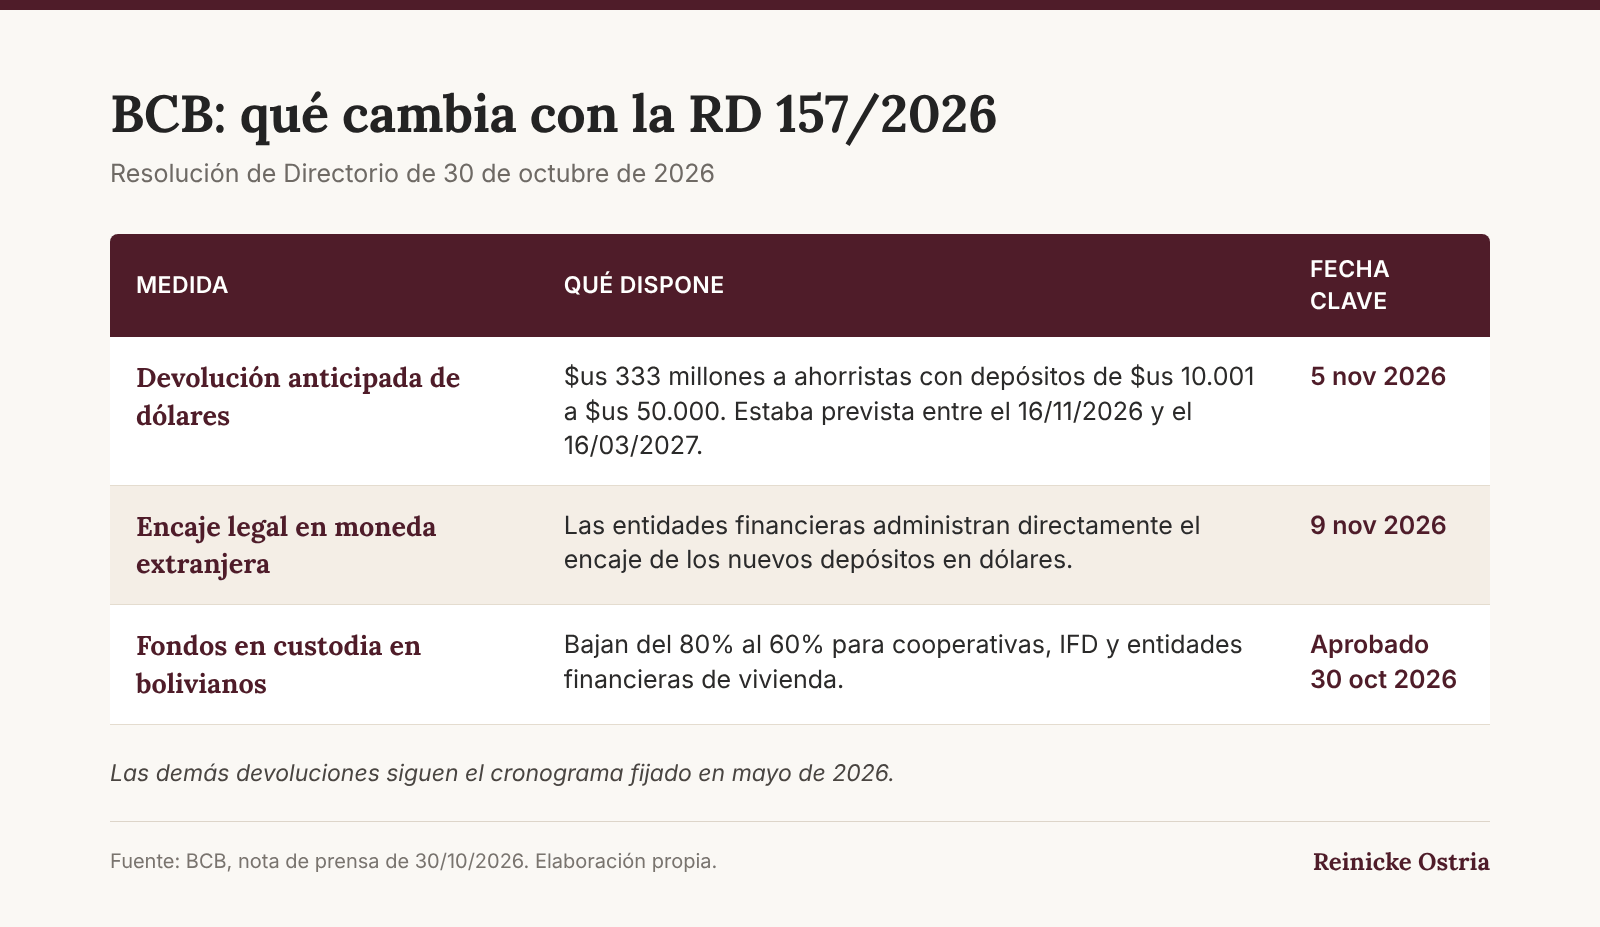
Mediante la Resolución de Directorio N° 157/2026, de 30 de octubre de 2026, el BCB adelantó al jueves 5 de noviembre la devolución de $us 333 millones a ahorristas con depósitos de entre $us 10.001 y $us 50.000. Esos pagos estaban previstos entre el 16 de noviembre de 2026 y el 16 de marzo de 2027. Las demás devoluciones siguen el cronograma fijado en mayo de 2026.
La misma resolución dispone que, desde el 9 de noviembre de 2026, las entidades financieras administren directamente el encaje legal de los nuevos depósitos en moneda extranjera. Además, reduce del 80% al 60% los fondos en custodia en moneda nacional de cooperativas, instituciones financieras de desarrollo y entidades financieras de vivienda.
III. Recomendaciones
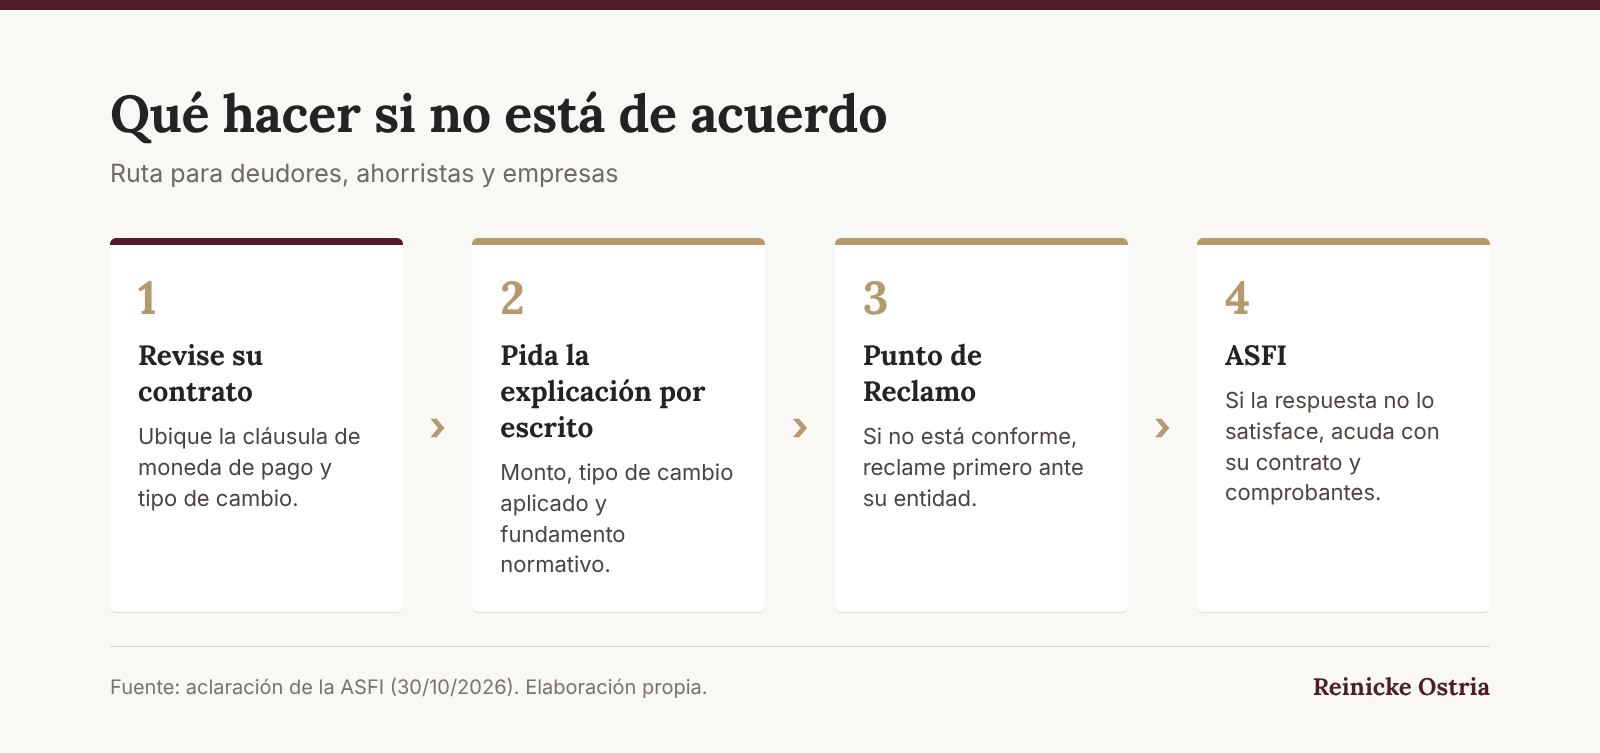
• Revise su contrato. Ubique la cláusula de moneda de pago y tipo de cambio de su crédito o depósito; de ella depende cuánto debe pagar o recibir.
• Pida la explicación por escrito. Solicite a su entidad el detalle del monto, el tipo de cambio aplicado y su fundamento normativo.
• Reclame en orden. Si no está conforme, presente su reclamo en el Punto de Reclamo de la entidad. Si la respuesta no lo satisface, acuda a la ASFI con el contrato y los comprobantes.
• Empresas. Revise también los contratos con clientes, proveedores y arrendadores pactados en dólares, y su política de facturación y cobranza en moneda extranjera.
• Presupuesto 2027. Proyecte sus obligaciones en dólares con distintos escenarios de tipo de cambio.
Normativa de referencia
• Resolución Ministerial N° 416 del Ministerio de Economía y Finanzas Públicas, de 29 de octubre de 2026.
• Resolución de Directorio del BCB N° 157/2026, de 30 de octubre de 2026.
• Comunicado de la ASFI de 30 de octubre de 2026.
El presente documento es meramente informativo y no constituye asesoramiento legal. Cada caso debe evaluarse en particular.
Reinicke Ostria — Visión sin límites. Precisión siempre.