
BANCARIO Y FINANCIERO | GUÍA PRÁCTICA
Cochabamba, noviembre de 2026
El 16 de noviembre de 2026 se emitió el Decreto Supremo N° 5776, que fija nuevas tasas de interés máximas para el crédito destinado al sector productivo, según el tamaño de la unidad productiva. Es una de las nueve normas aprobadas ese día y, para el sector empresarial, probablemente la de mayor impacto inmediato.
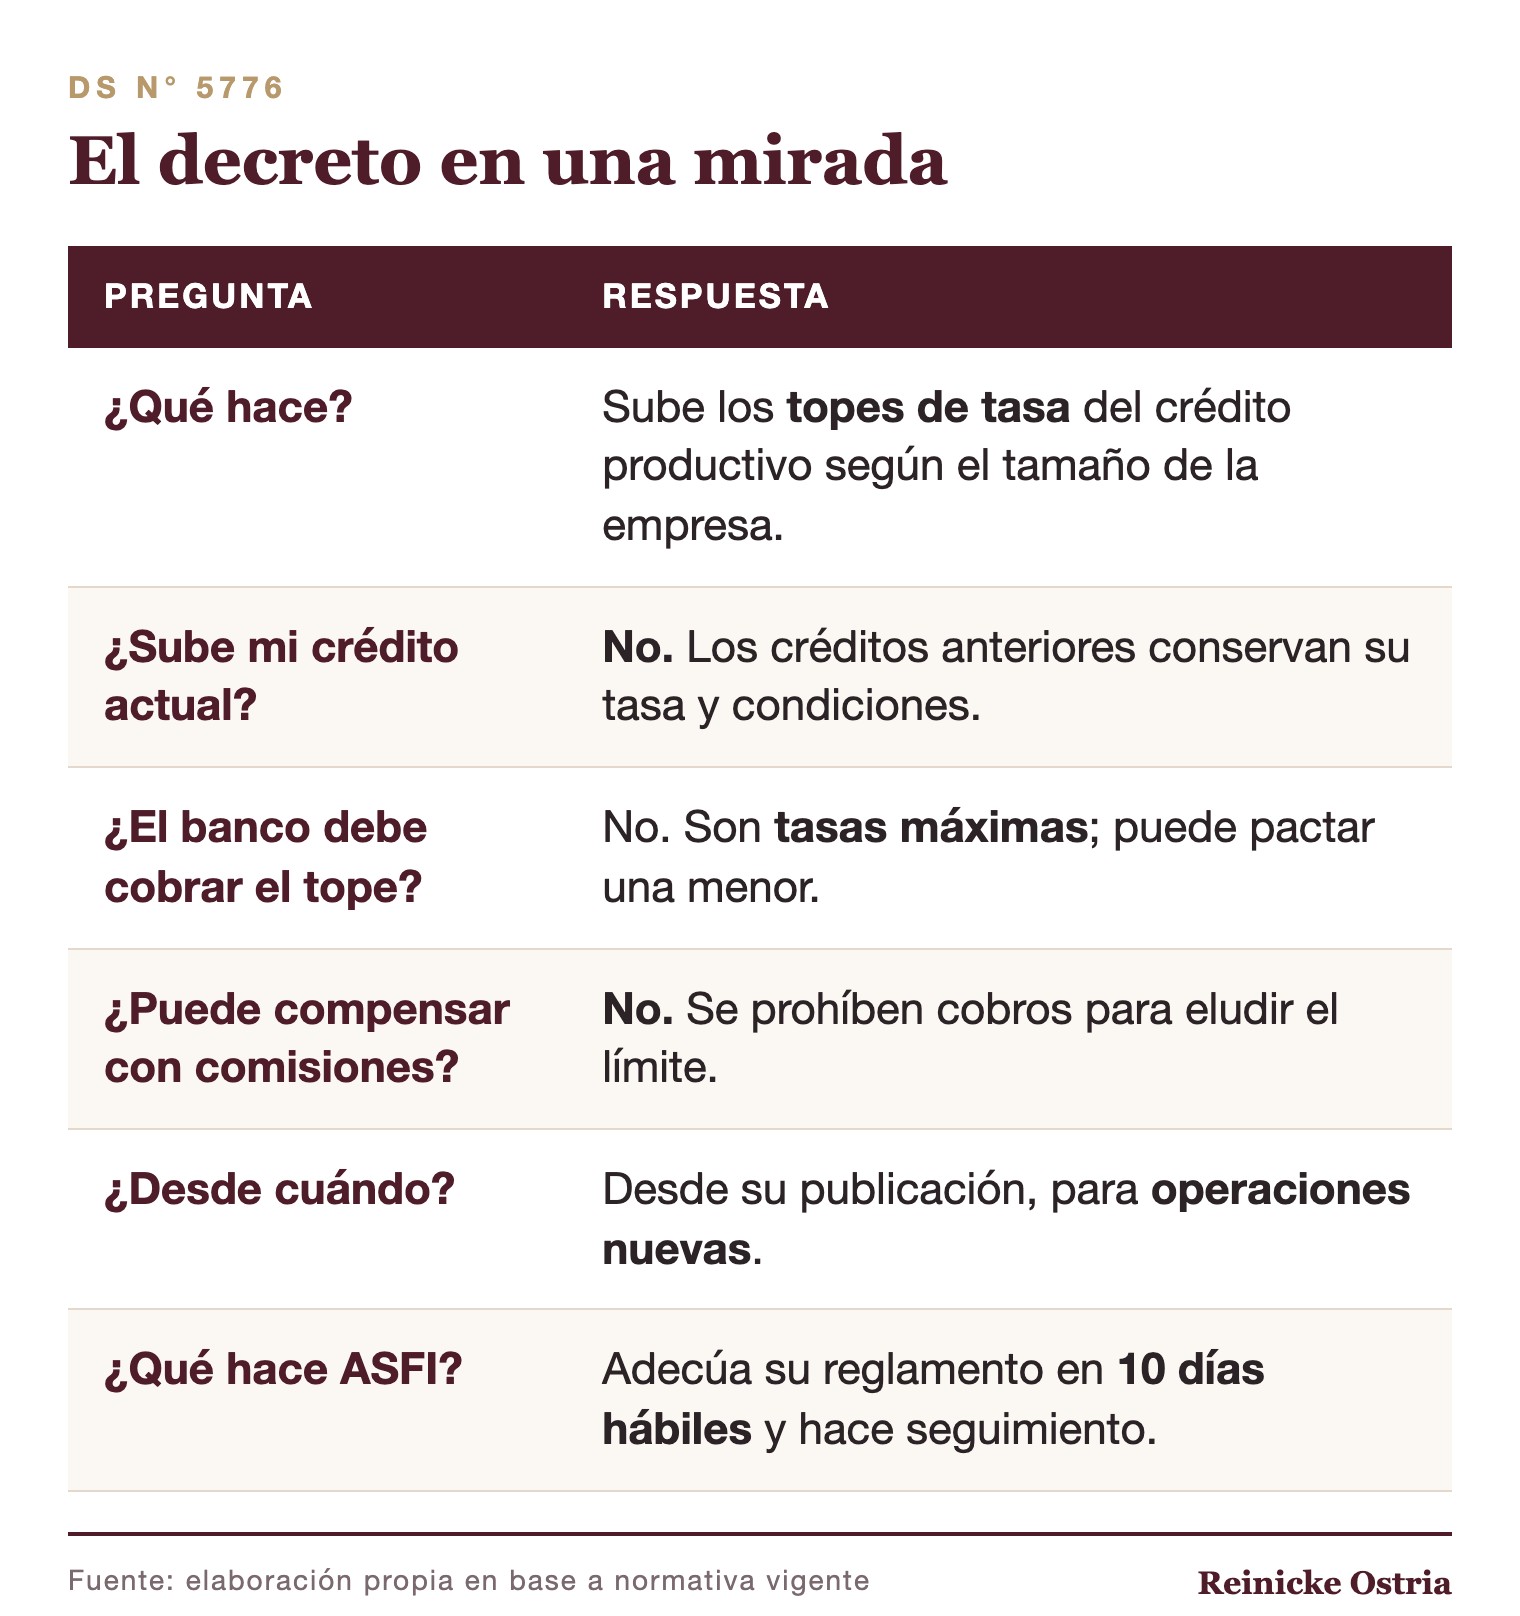
En palabras simples: los bancos podrán cobrar más por los nuevos créditos productivos, hasta un nuevo tope. Los créditos que usted ya tiene no cambian.
1. El decreto en una mirada
2. Las nuevas tasas máximas
El DS 5776 modifica el parágrafo I del artículo 5 del Decreto Supremo N° 2055, del 9 de julio de 2014, que ya había sido modificado por el Decreto Supremo N° 5403, del 23 de mayo de 2025.
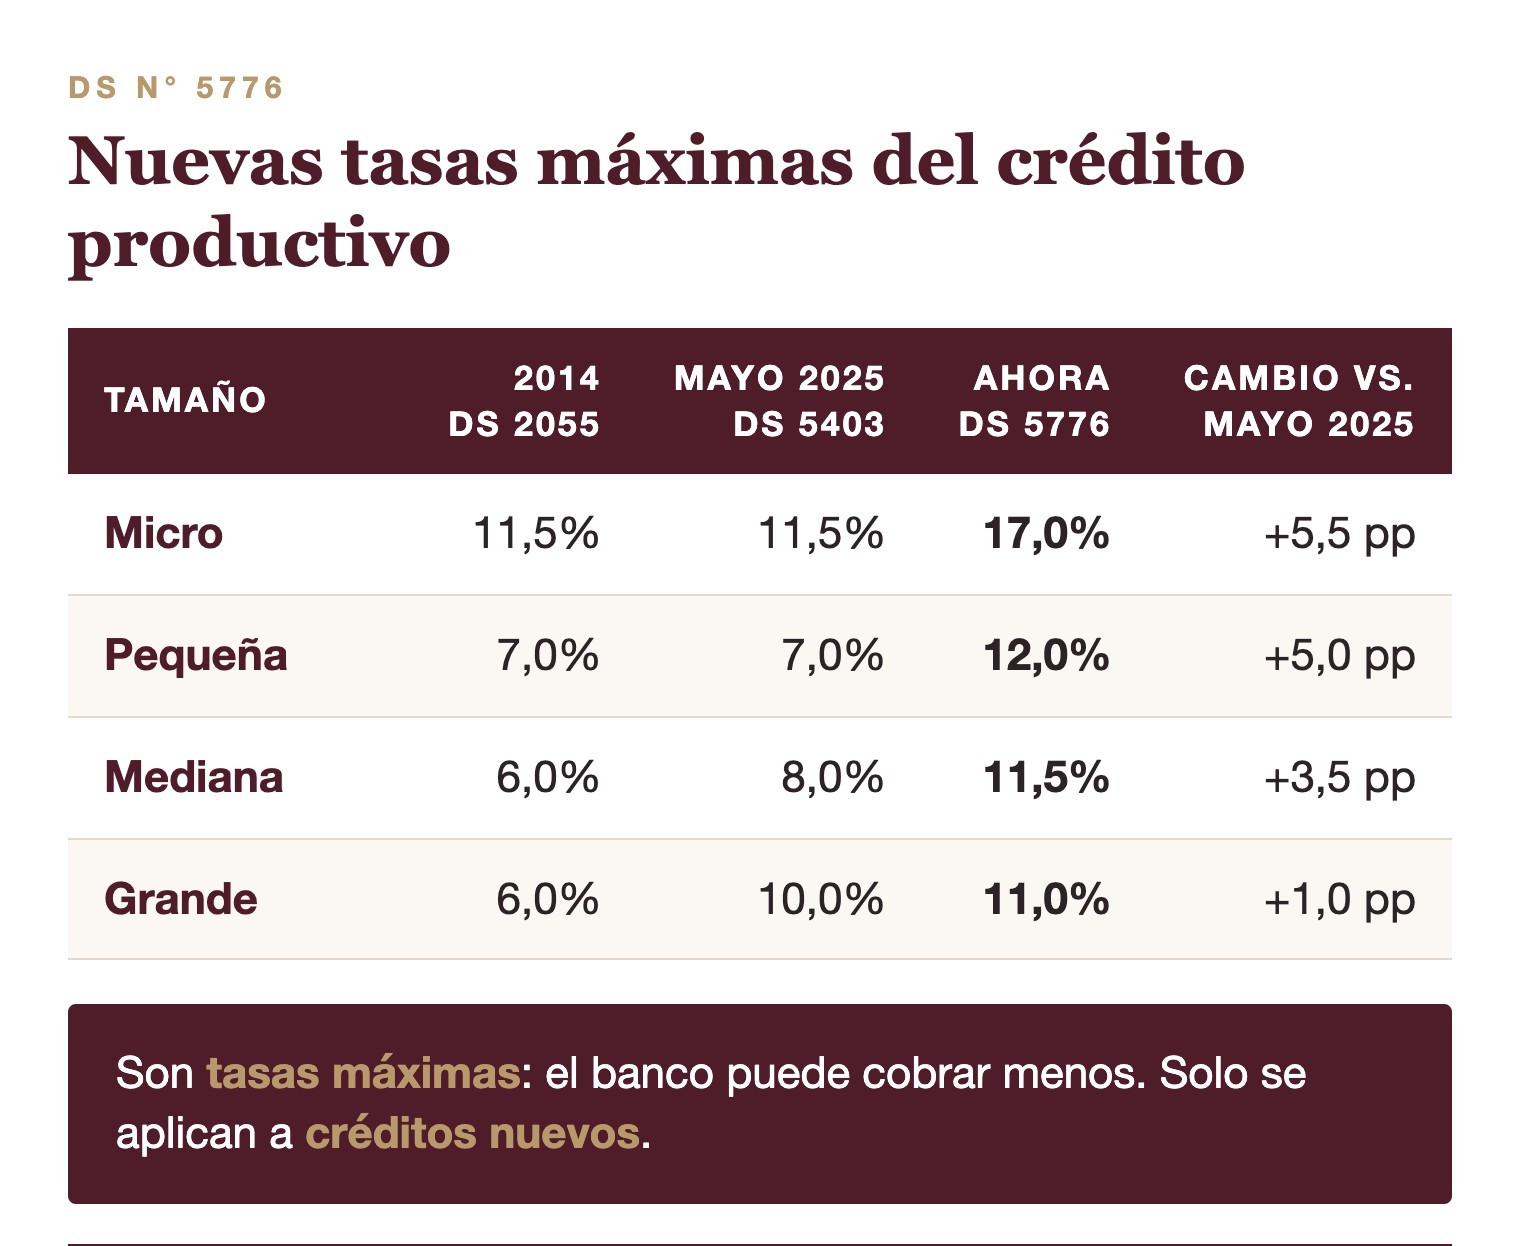
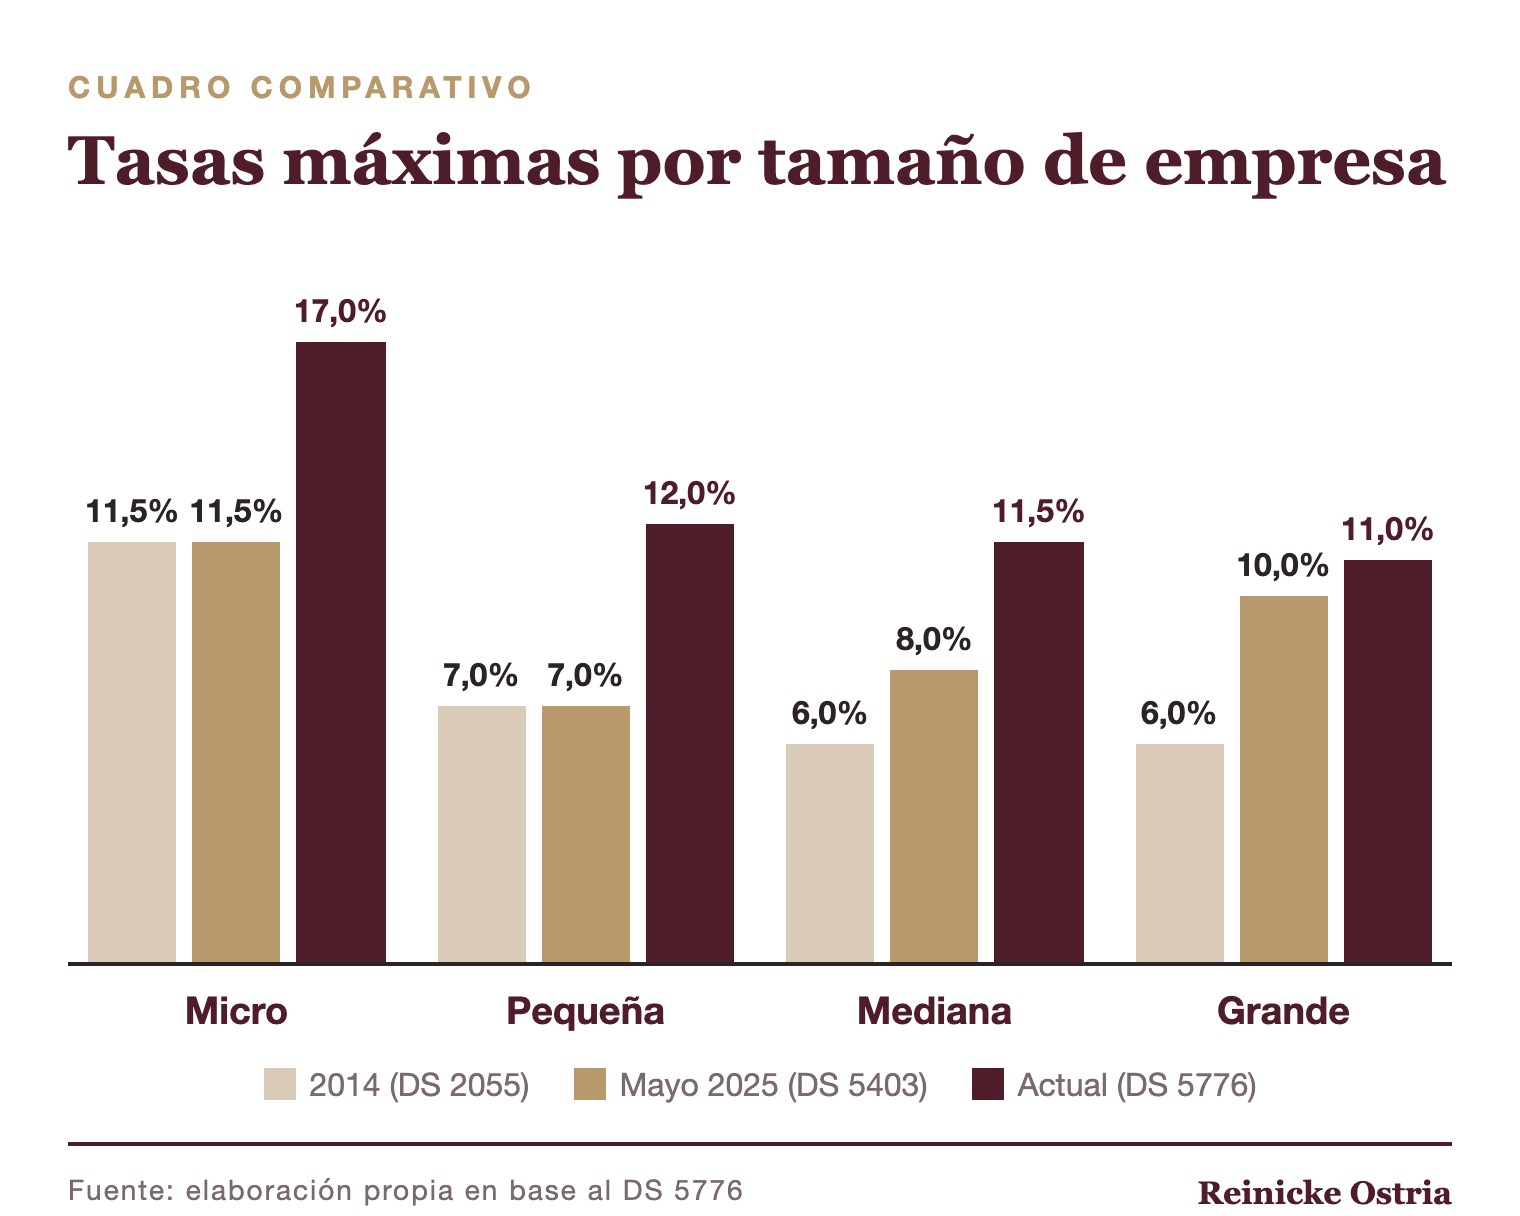
El aumento más fuerte es para las micro y pequeñas empresas. Para la gran empresa, el tope sube solo un punto frente a la regla vigente desde mayo de 2025.
3. ¿Qué dice el decreto?
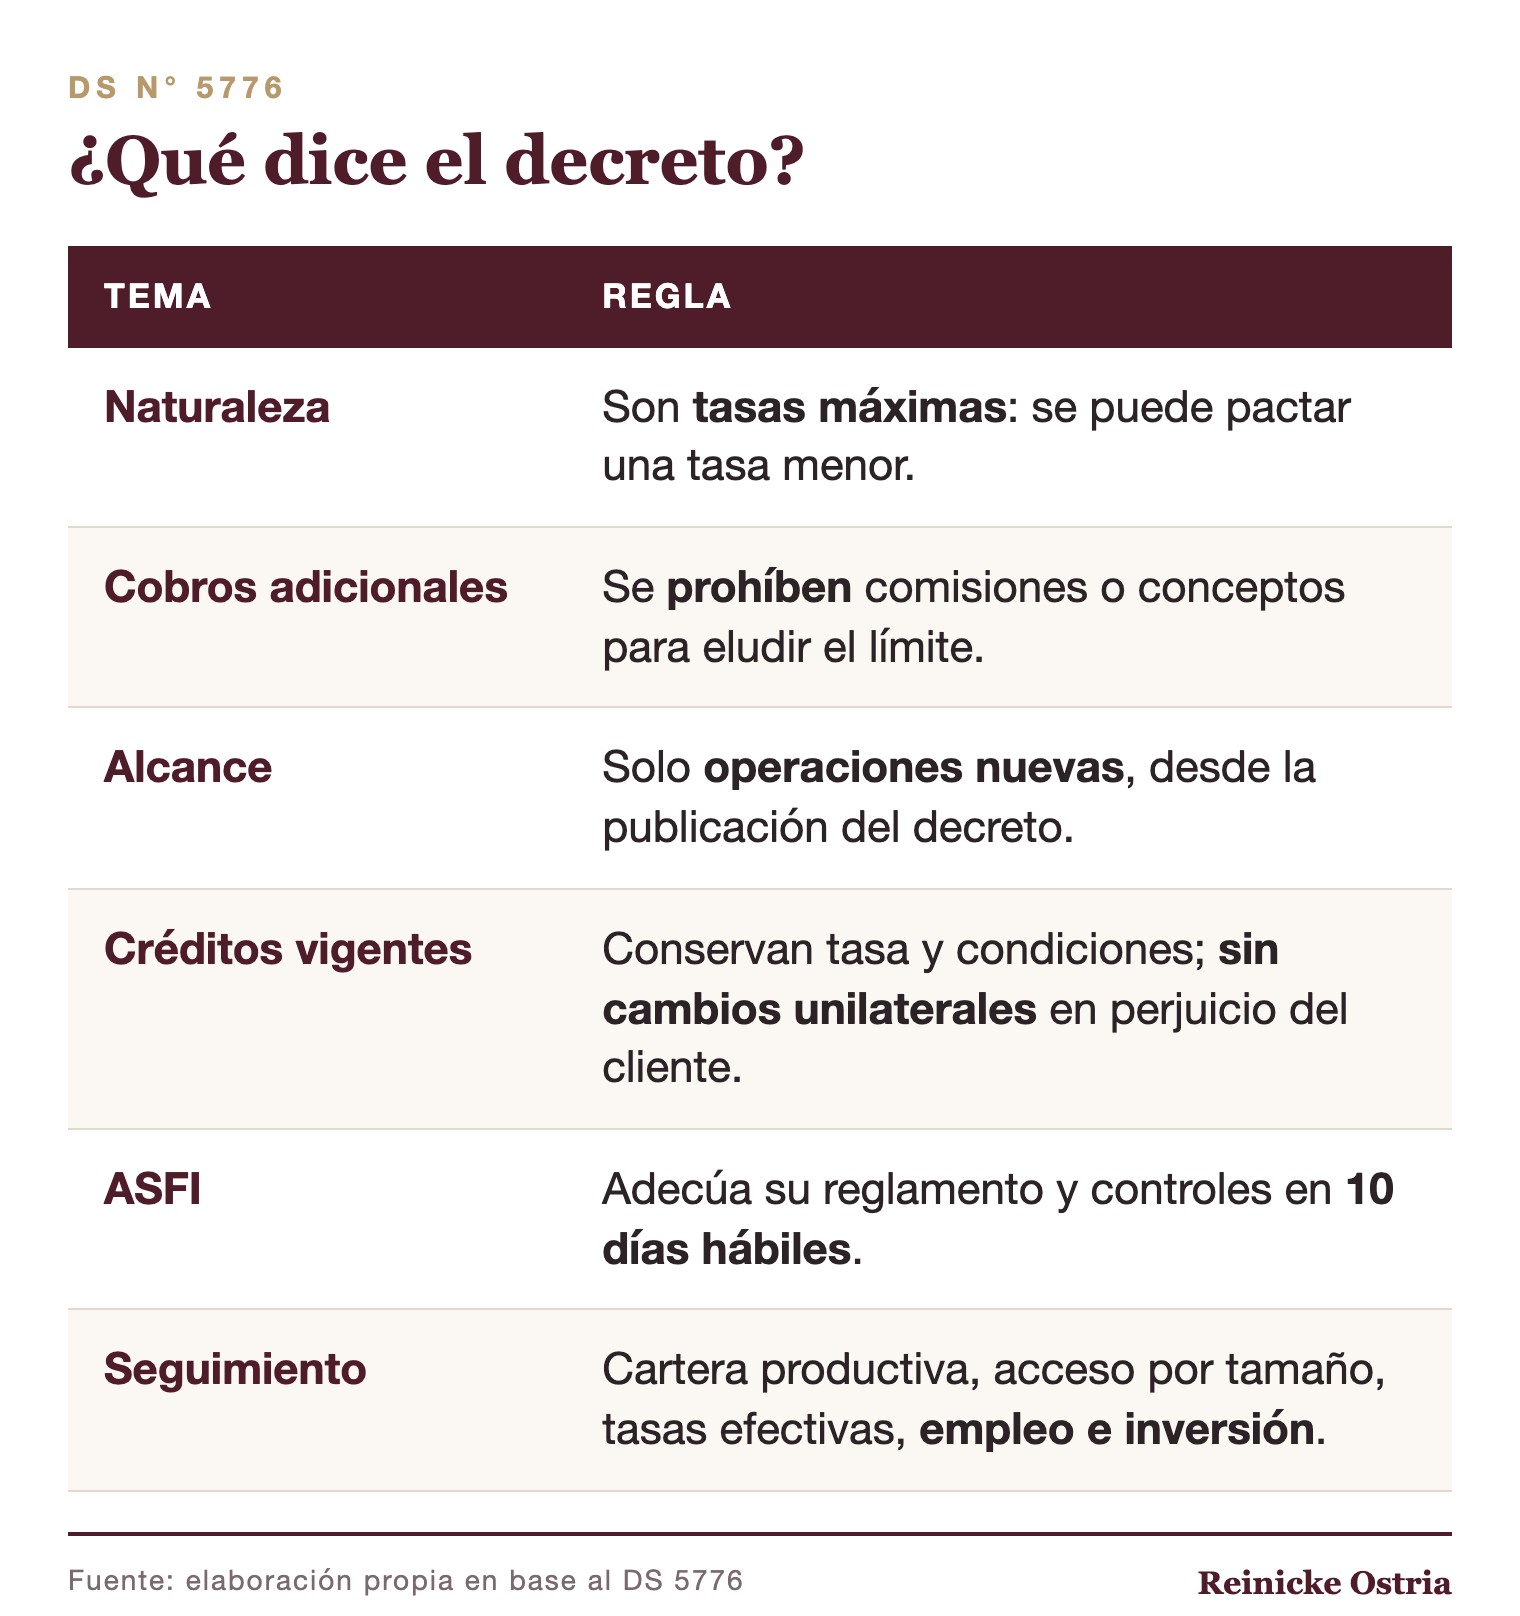
• Son tasas máximas. Las entidades financieras pueden pactar tasas menores; el decreto no obliga a cobrar el tope.
• Prohíbe cobros para eludir el límite. No se pueden cobrar comisiones u otros conceptos cuya finalidad sea superar, de forma indirecta, la tasa máxima.
• Solo para operaciones nuevas. Los nuevos topes se aplican a los créditos que se otorguen desde la publicación del decreto.
• Los créditos vigentes se mantienen. Conservan su tasa y condiciones, y no pueden ser modificados de forma unilateral en perjuicio del prestatario.
• ASFI debe adecuar su reglamento y sus mecanismos de control en un plazo de hasta 10 días hábiles.
• Seguimiento de ASFI. La Autoridad de Supervisión del Sistema Financiero hará seguimiento a la cartera productiva, al acceso al crédito por tamaño de empresa, a las tasas efectivas y a su efecto en el empleo y la inversión.
4. ¿Por qué suben las tasas?
Según el Observatorio Económico de la Cámara de Industria, Comercio y Servicios de Cochabamba (ICAM), los depósitos en el sistema financiero crecieron 13,3 % en un año, mientras la cartera de créditos creció solo 3,35 %, una brecha cercana a 8 puntos.
Con un techo bajo para el crédito productivo, a los bancos les resultaba más atractivo colocar su dinero en instrumentos líquidos que prestar. Subir el techo busca que vuelva a ser rentable prestar al sector productivo y que el crédito crezca al ritmo de los depósitos.
5. ¿A quién afecta?
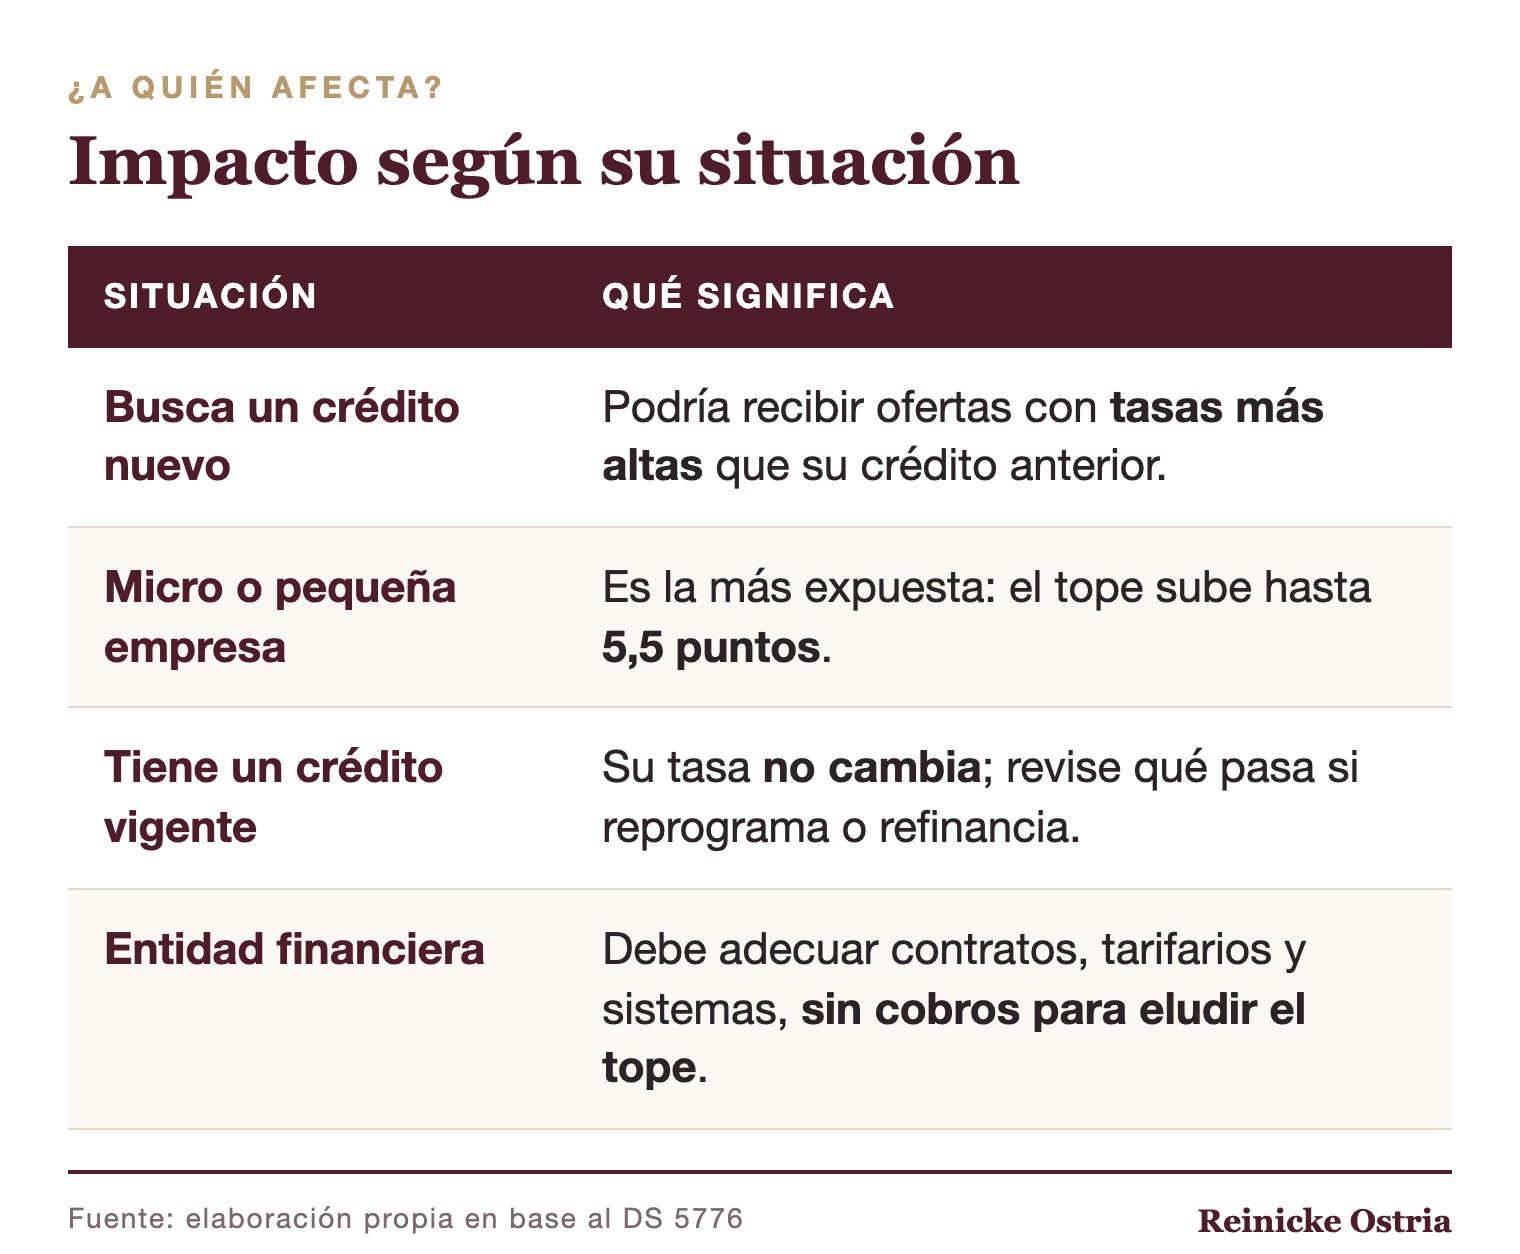
• Empresas que buscan un crédito nuevo o una renovación: podrían recibir ofertas con tasas más altas que las de su crédito anterior.
• Micro y pequeñas empresas: son las más expuestas, con un aumento de hasta 5,5 puntos en el tope.
• Empresas con créditos vigentes: su tasa no cambia, pero conviene revisar qué pasa si reprograman, refinancian o piden un desembolso adicional.
• Entidades financieras: deben adecuar sus contratos, tarifarios y sistemas, y respetar la prohibición de cobros para eludir el límite.
6. Riesgos y puntos de atención
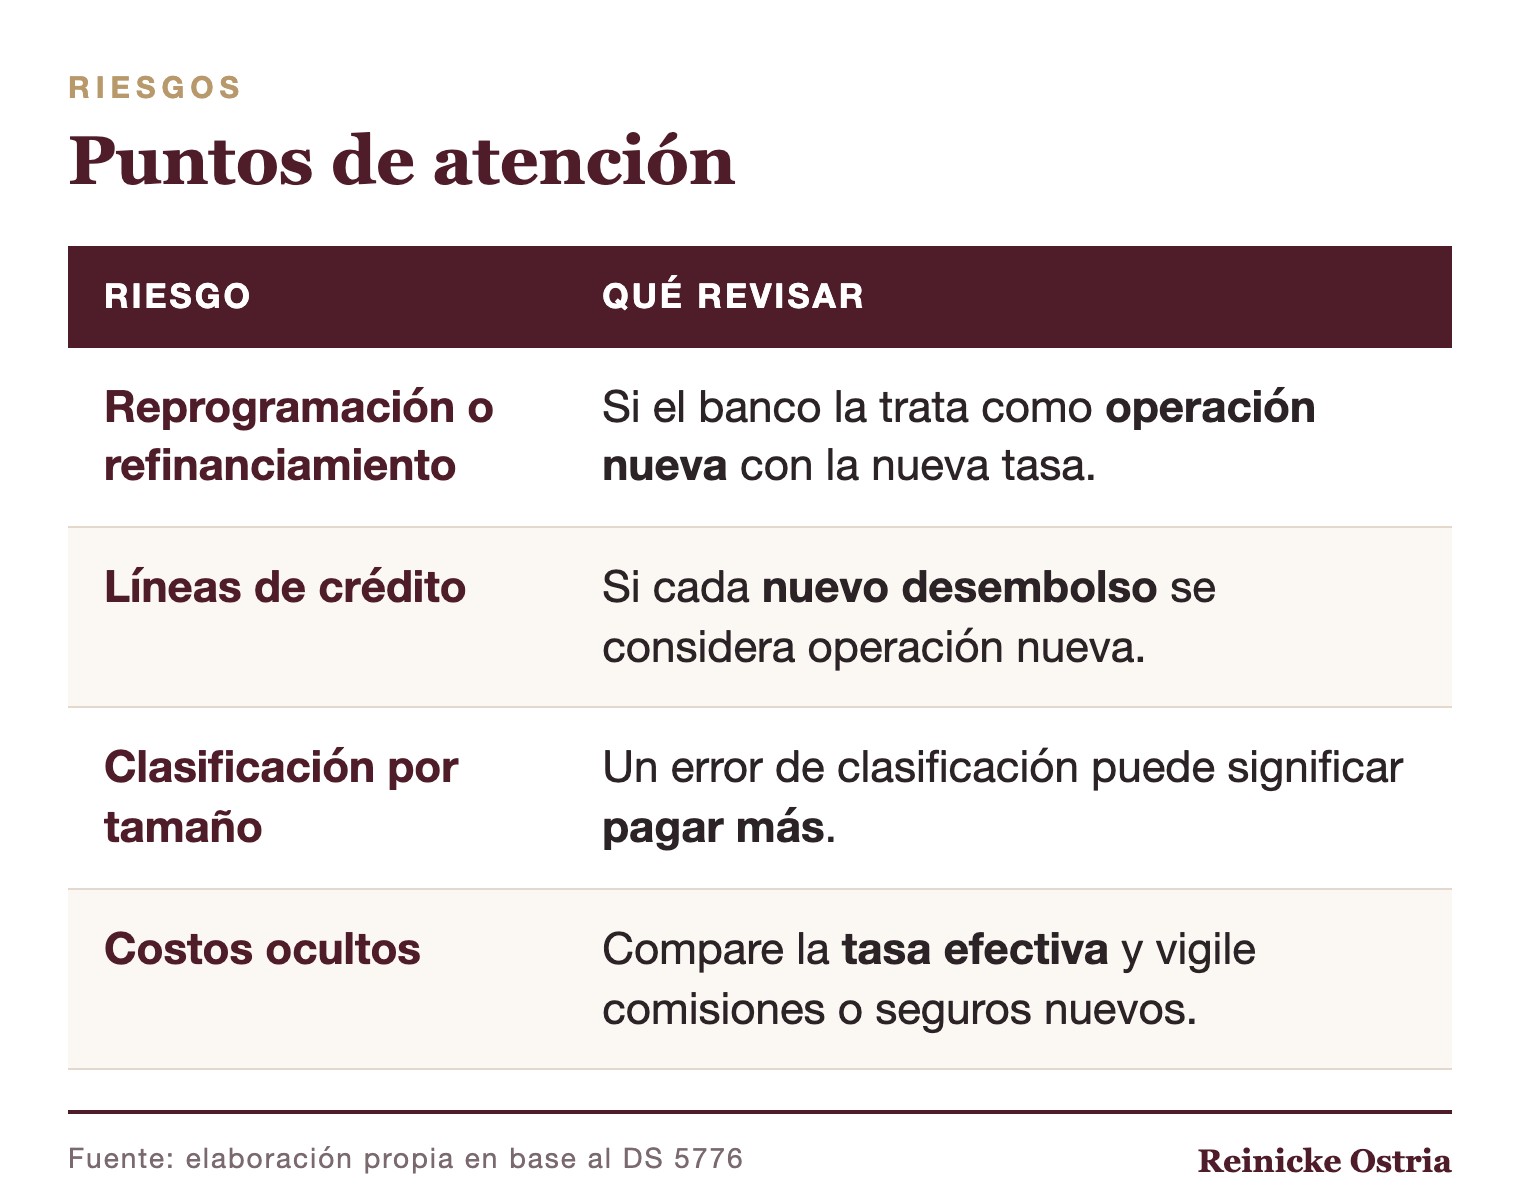
• Reprogramaciones y refinanciamientos: hay que verificar si la entidad los trata como una operación nueva sujeta a la nueva tasa, o como parte del crédito original.
• Líneas de crédito: en una línea ya aprobada, cada nuevo desembolso puede discutirse como operación nueva. Revise lo que dice su contrato.
• Clasificación por tamaño: la tasa depende de si su empresa es micro, pequeña, mediana o grande. Un error de clasificación puede significar pagar más.
• Costos ocultos: compare la tasa efectiva, no solo la nominal, y observe comisiones o seguros nuevos que puedan encubrir un aumento.
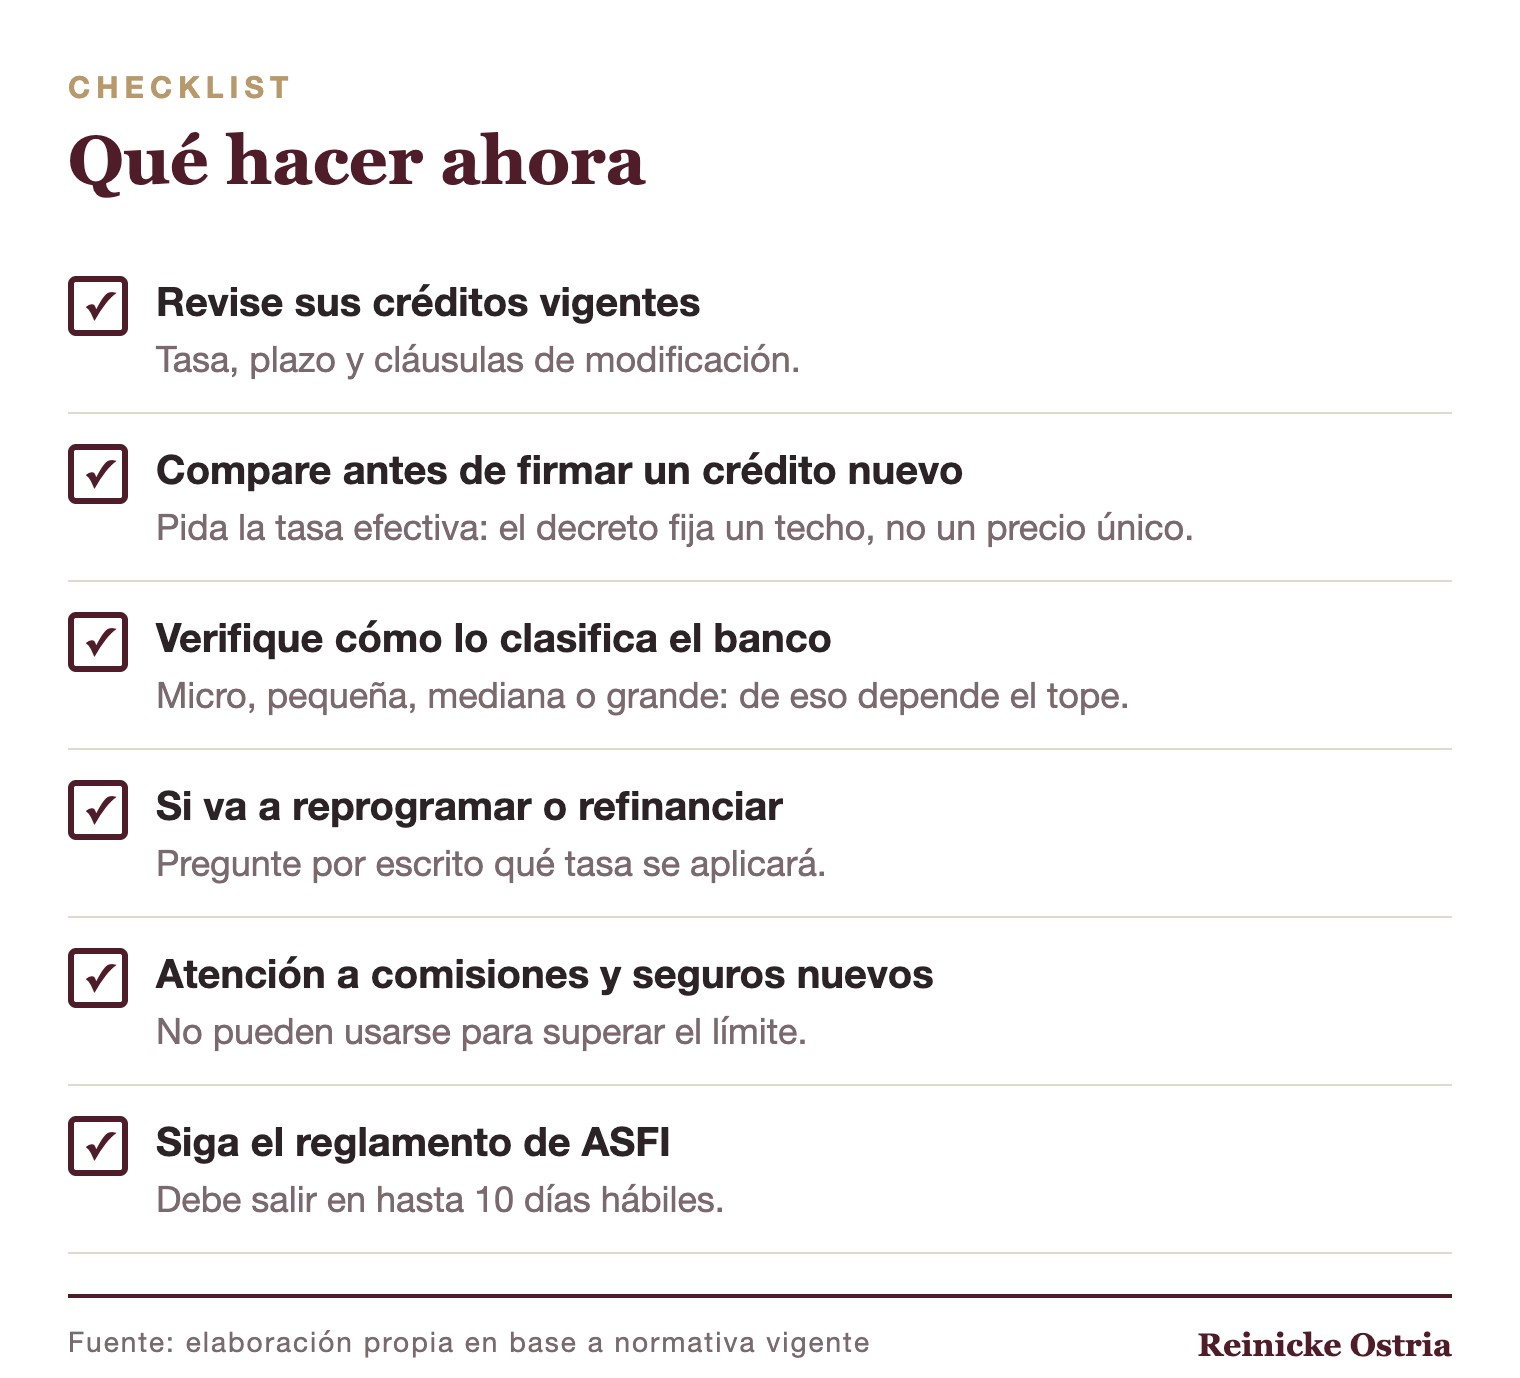
7. Checklist: qué hacer ahora
8. Preguntas frecuentes
¿Sube la tasa de mi crédito actual?
No. Los créditos anteriores conservan su tasa y condiciones, y no pueden modificarse de forma unilateral en su perjuicio.
¿El banco tiene que cobrarme la tasa máxima?
No. Son topes; la entidad puede ofrecer una tasa menor.
¿Pueden compensar con comisiones?
El decreto prohíbe cobros o conceptos cuya finalidad sea eludir los límites.
¿Desde cuándo rige?
Desde su publicación, para operaciones nuevas. ASFI tiene hasta 10 días hábiles para adecuar su reglamentación.
En Reinicke Ostria acompañamos a las empresas en la revisión y negociación de sus contratos de crédito y en su relación con las entidades financieras. Para una consulta, comuníquese con nosotros a través de nuestra página de contacto.
El presente documento es meramente informativo y no constituye asesoramiento legal. Cada caso debe evaluarse en particular.
Reinicke Ostria — Visión sin límites. Precisión siempre.